บรรยายโดย ผู้ทรงคุณวุฒิทางด้านกฎหมายภาษีอากร
หัวข้อสัมมนา
- หลักเกณฑ์สำคัญในการจัดทำ e-Tax Invoice & e-Receipt ที่กฎหมายกำหนด
- รายการในใบกำกับภาษีอิเล็กทรอนิกส์ที่ถูกต้อง
- องค์ประกอบเพิ่มเติมสำหรับระบบ e-Tax Invoice โดยเฉพาะ
- 3 วิธีการใช้งาน e-Tax Invoice & e-Receipt ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
- การจัดทำ
- การนำส่ง
- การจัดเก็บ
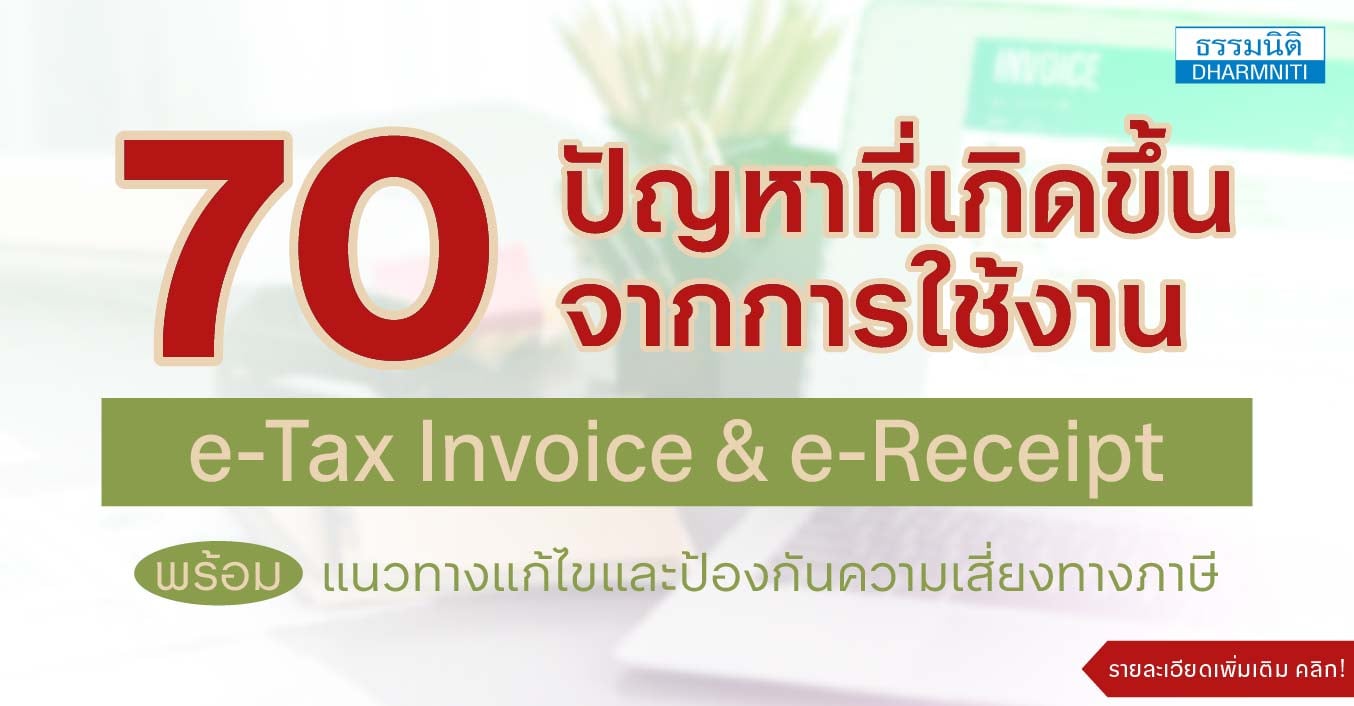
- 26 ประเด็นปัญหาจากการจัดทำใบกำกับภาษีอิเล็กทรอนิกส์
1) ความไม่สอดคล้องกันของข้อมูลระหว่างไฟล์ PDF และ XML ในระบบ e-Tax Invoice
2) ส่งมอบสินค้าแล้ว แต่ยังไม่ออก e-Tax Invoice
3) รับเช็คล่วงหน้า แต่รีบออก e-Tax Invoice ทันที
4) ส่ง e-Tax Invoice ให้ลูกค้าแล้ว ไฟล์ XML Signature Error
5) การได้รับ e-Tax Invoice ข้ามเดือน สามารถนำภาษีซื้อมาขอคืนได้หรือไม่
6) ผู้ประกอบการเข้าระบบ e-Tax Invoice แล้ว แต่ไม่ออกเอกสารผ่านระบบตามหลักเกณฑ์ที่กำหนด
7) ผลกระทบทางภาษีจากการออก e-Tax Invoice ก่อนจดทะเบียนภาษีมูลค่าเพิ่ม
8) ระบุเลขประจำตัวผู้เสียภาษีผิดใน e-Tax Invoice ต้องยกเลิกหรือออกใหม่
9) การพิจารณารายการทดรองจ่ายในระบบ e-Tax Invoice
10) ระบบ e-Tax ออกเลขเอกสารซ้ำ ต้องแก้ยังไง
11) ออก e-Tax Invoice และส่งมอบให้ผู้ซื้อแล้ว จะยกเลิกได้หรือไม่
12) การพิจารณาสิทธิภาษีซื้อสำหรับ e-Tax Invoice ค่าน้ำมันที่ไม่ระบุทะเบียนรถ
13) การเปลี่ยนแปลงชื่อ, ที่อยู่ , Tax ID ของผู้ซื้อ ผู้ขายจะออก e-Tax Invoice อย่างไร
14) การออก e-Tax Invoice ร่วมกับเอกสารการค้าอื่น ๆ มีเงื่อนไขอย่างไร
15) นำสินค้าไปใช้ภายในบริษัท ต้องออก e-Tax Invoice หรือไม่
16) ออก e-Tax Invoice กรณีมีการจำหน่ายสินค้าหลายรายการ
17) การใช้ไฟล์สำเนา e-Tax Invoice มีผลทางภาษีอย่างไร
18) e-Tax Invoice ที่สามารถขอคืนภาษีซื้อได้
19) e-Tax Invoice ที่เสี่ยงไม่สามารถขอคืนภาษีซื้อได้
20) ผู้ขายจัดทำและส่ง e-Tax แล้ว แต่ผู้ซื้อไม่ได้รับเอกสาร
21) รายละเอียดสินค้าและบริการใน e-Tax Invoice ไม่ครบถ้วน
22) e-Tax Invoice จำเป็นต้องมีคำว่า “ต้นฉบับ” “สำเนา” หรือไม่
23) ธุรกรรมที่ไม่มีหน้าที่ออกใบกำกับภาษีอิเล็กทรอนิกส์
24) วันที่เอกสารใน XML และ PDF ไม่สอดคล้องกัน
25) แก้ไขไฟล์ PDF ภายหลังการลงลายมือชื่อดิจิทัล
26) การแก้ไข e-Tax Invoice ทั้งก่อนและหลังการนำส่งให้กับผู้รับ มีผลต่างกันอย่างไร
- 8 ประเด็นปัญหาการออกใบเพิ่มหนี้ ใบลดหนี้แบบอิเล็กทรอนิกส์
1) ออกใบลดหนี้อิเล็กทรอนิกส์ แต่ไม่อ้างอิงเลขใบกำกับภาษีเดิม
2) ลดราคาสินค้าภายหลัง แต่ไม่ออกใบลดหนี้อิเล็กทรอนิกส์
3) ออกใบเพิ่มหนี้อิเล็กทรอนิกส์ ในรอบภาษีที่ไม่ถูกต้อง
4) ส่งใบลดหนี้อิเล็กทรอนิกส์ให้ลูกค้า แต่ XML ไม่สมบูรณ์ มีผลอย่างไร
5) ออกใบลดหนี้อิเล็กทรอนิกส์ทั้งจำนวน ทั้งที่คืนสินค้าเพียงบางส่วน
6) คืนสินค้าของแถม ต้องออกใบลดหนี้หรือไม่
7) ปัญหารายการสินค้าและมูลค่าในใบเพิ่มหนี้ / ใบลดหนี้อิเล็กทรอนิกส์
8) ออกใบลดหนี้รวมหลาย Invoice โดยไม่แยกรายการ
- ปัญหาที่เกิดจากการใช้ e-Tax Invoice ร่วมกับเอกสารกระดาษ (Hybrid Environment)
- จัดทำ e-Tax Invoice เฉพาะใบกำกับภาษีขาย แต่ใบเพิ่มหนี้และใบลดหนี้ยังคงออกในรูปแบบกระดาษ
- 10 ประเด็นปัญหาจากการนำส่ง e-Tax Invoice ให้แก่ผู้ซื้อและกรมสรรพากร
ด้านผู้ซื้อ
1) ส่งมอบ e-Tax Invoice ให้ผู้ซื้อเฉพาะไฟล์ PDF โดยไม่มีไฟล์ XML
2) ส่ง e-Tax Invoice ไปยังอีเมลผู้รับผิดราย
3) e-Tax Invoice ถูกจัดส่งไปยังสาขาที่ไม่ถูกต้อง
4) นำส่ง e-Tax Invoice ก่อนกระบวนการอนุมัติรายการขายเสร็จสมบูรณ์
5) e-Tax Invoice ถูกกรองเข้าสู่ Junk Mail หรือ Spam Mail ของผู้รับเอกสาร
ด้านกรมสรรพากร
1) ไฟล์ XML ไม่เป็นไปตามรูปแบบ โครงสร้าง หรือเงื่อนไขที่กรมสรรพากรกำหนด
2) ส่งมอบเอกสารให้ลูกค้าแล้ว แต่ยังไม่ได้นำส่งข้อมูลให้กรมสรรพากร
3) จัดทำ e-Tax Invoice แล้วแต่ไม่ได้นำส่งข้อมูลเข้าสู่ระบบกรมสรรพากรภายในระยะเวลาที่กำหนด
4) นำส่ง e-Tax Invoice ซ้ำไปยังระบบกรมสรรพากร
5) นำส่ง e-Tax Invoice ล่าช้าข้ามเดือนภาษี
- 10 ปัญหาความไม่สอดคล้องระหว่าง e-Tax Invoice และรายงานภาษีมูลค่าเพิ่ม
1) ข้อมูลยอดขายใน e-Tax Invoice ไม่ตรงกับยอดขายในรายงานภาษีขาย
2) มีการออก e-Tax Invoice แล้ว แต่รายการไม่ถูกดึงเข้ารายงานภาษีขาย
3) รายงานภาษีขายแสดงยอดภาษีมูลค่าเพิ่มไม่ตรงกับข้อมูลใน XML
4) ยกเลิก e-Tax Invoice แล้ว แต่รายงานภาษีขายยังคงแสดงรายการเดิม
5) ออกใบลดหนี้อิเล็กทรอนิกส์ (e-Credit Note) แล้วแต่รายงานภาษีขายไม่ปรับลดภาษี
6) ออกใบเพิ่มหนี้อิเล็กทรอนิกส์ (e-Debit Note) แต่ระบบไม่บันทึกภาษีขายเพิ่ม
7) รายงานภาษีขายบันทึกตามวันที่รับชำระเงิน แต่ e-Tax Invoice ใช้วันที่ส่งมอบสินค้า
8) ออก e-Tax Invoice ก่อนจดทะเบียน VAT แต่ระบบนำยอดไปบันทึกในรายงานภาษีขาย
9) วันที่ใน e-Tax Invoice (วันที่ออกใบกำกับภาษี) ไม่ตรงกับเดือนที่นำไปบันทึกในรายงานภาษีขาย
10) ความเสี่ยงด้าน VAT จากการออก e-Tax Invoice ผ่านหลายระบบงาน
- 10 ประเด็นปัญหาจากการจัดเก็บใบกำกับภาษีอิเล็กทรอนิกส์
1) การจัดเก็บผ่าน Service Provider
2) ผู้ให้บริการเก็บเฉพาะไฟล์ PDF ของ e-Tax Invoice แต่ไม่ได้จัดเก็บไฟล์ XML
3) การจัดเก็บเอกสารอิเล็กทรอนิกส์ สามารถจัดเก็บไฟล์นามสกุลใด
4) หากมีการสูญหายไม่สามารถดึงข้อมูลเอกสารได้ต้องดำเนินการแก้ไขอย่างไร
5) ไม่มีการเก็บข้อมูลการลงลายมือชื่อดิจิทัล
6) ข้อมูล XML ถูกแทนที่โดยไม่ตั้งใจระหว่างกระบวนการจัดเก็บหรือแก้ไขข้อมูล
7) ข้อมูลและเอกสาร e-Tax Invoice ถูกจัดเก็บอยู่ในหลายระบบหลายแพลตฟอร์มทำให้ข้อมูลไม่เชื่อมโยงกัน
8) ปัญหาจากการจัดเก็บเอกสารอิเล็กทรอนิกส์ระยะยาว
9) ปัญหาการจัดเก็บใบลดหนี้อิเล็กทรอนิกส์และใบเพิ่มหนี้อิเล็กทรอนิกส์ไม่ครบถ้วน
10) ระยะเวลาในการจัดเก็บเอกสาร กฎหมายกำหนดระยะเวลาไว้หรือไม่ อย่างไร
- 5 กรณีตัวอย่าง e-Tax Invoice ที่ใช้เครดิตภาษีซื้อไม่ได้
1) เป็นภาษีซื้อต้องห้าม
2) รายจ่ายในใบกำกับภาษีอิเล็กทรอนิกส์ ไม่เกี่ยวข้องกับการประกอบกิจการ
3) เอกสารประกอบไม่ถูกต้องหรือไม่สมบูรณ์ตามหลักเกณฑ์ที่กฎหมายกำหนด
4) e-Tax Invoice มีข้อผิดพลาดหรือไม่เป็นไปตามมาตรฐานของกรมสรรพากร
5) เอกสารถูกยกเลิก หรือถูกเพิกถอนภายหลังการออกเอกสาร


 : InternetExplorer เวอร์ชั่น 10
ขึ้นไป
 : Firefox เวอร์ชั่น 53 ขึ้นไป
 : Chrome เวอร์ชั่น 58 ขึ้นไป