|
วิทยากรโดย ดร.วรกร แช่มเมืองปัก
หัวข้อสัมมนา
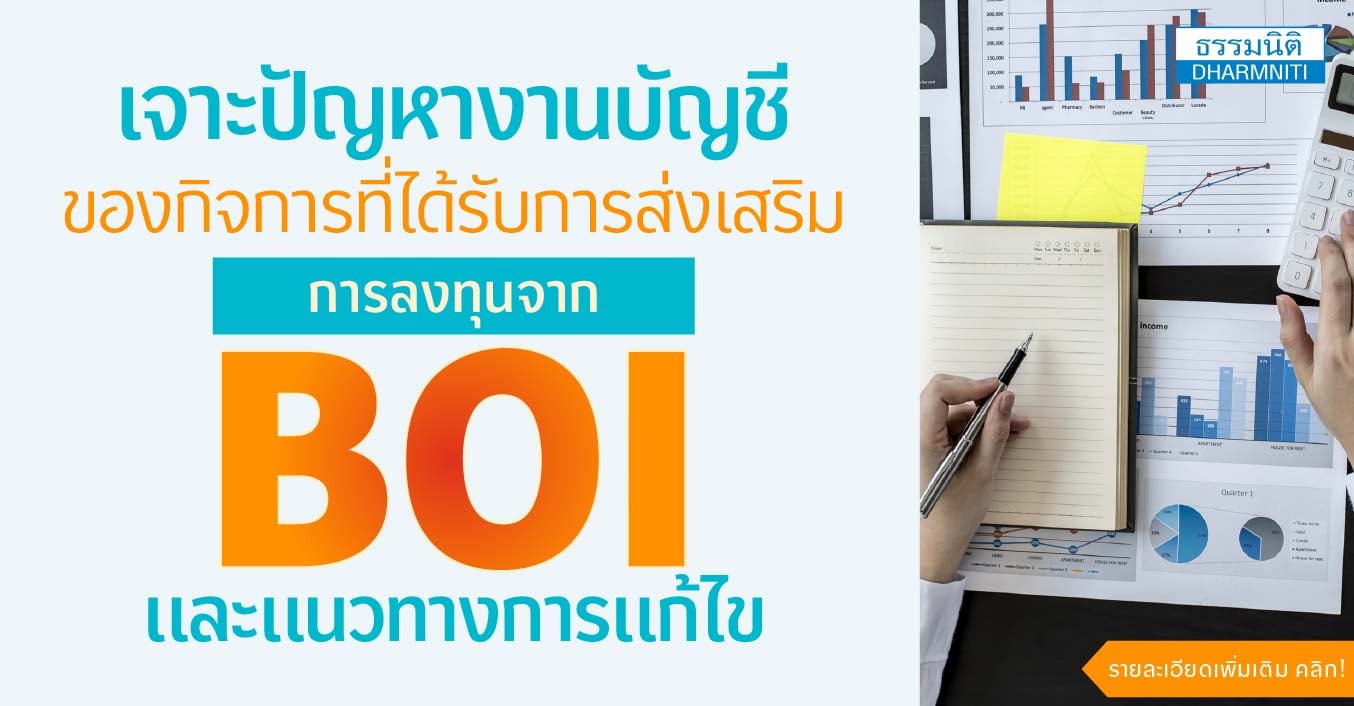
1.การวิเคราะห์สิทธิและเงื่อนไขตามบัตรส่งเสริม BOI ที่กระทบงานบัญชี
1.1 สิทธิประโยชน์ที่เกี่ยวข้องกับงานบัญชี
1.2 การวิเคราะห์เงื่อนไขกิจการที่ได้รับการส่งเสริม
2.จุดเสี่ยงจากการตีความบัตรส่งเสริมผิดและผลกระทบต่อบัญชี
2.1 เข้าใจสิทธิไม่ครบ
2.2 ใช้สิทธิผิดประเภท
2.3 ใช้สิทธิผิดช่วงเวลา
2.4 ไม่ปฏิบัติตามเงื่อนไข
2.5 ผลกระทบเมื่อใช้สิทธิผิด
3.ปัญหาการจัดทำบัญชีเกี่ยวกับรายได้ ค่าใช้จ่าย และทรัพย์สินของกิจการ BOI
3.1 ปัญหาด้านรายได้
- การแยกรายได้ BOI และ Non-BOI ไม่ชัดเจน
- การรับรู้รายได้ที่เข้าเงื่อนไขและไม่เข้าเงื่อนไข BOI
- การบันทึกรายได้อื่น (Other Income) ที่เกี่ยวข้องกับสิทธิ BOI
- การกระทบยอดรายได้ระหว่างบัญชี รายงาน BOI และงบการเงิน
- การแยกรายได้ตามโครงการ BOI ที่ได้รับการส่งเสริมหลายโครงการ
- การรับรู้รายได้จากการขายเศษวัสดุ (Scrap) และของเสีย
- การบันทึกรายได้จากการขายสินทรัพย์ของกิจการ BOI
- การบันทึกรายได้จากการให้บริการที่เกี่ยวข้องกับกิจการ BOI
- การรับรู้รายได้เมื่อมีการคืนสินค้า ส่วนลด และ Credit Note
- การจัดเก็บเอกสารประกอบรายการบัญชีและรายได้เพื่อรองรับการตรวจสอบของ BOI
- การกระทบยอดรายได้ระหว่างฝ่ายบัญชี ฝ่ายขาย และฝ่ายผลิต
3.2 ปัญหาด้านค่าใช้จ่าย
- การปันส่วนต้นทุนและค่าใช้จ่ายระหว่าง BOI และ Non-BOI
- การจัดสรรค่าใช้จ่ายส่วนกลาง (Common Cost Allocation)
- การจัดทำเอกสารสนับสนุนการปันส่วนค่าใช้จ่าย
- การบันทึกต้นทุนและค่าใช้จ่ายไม่สอดคล้องกับกิจกรรมของ BOI
- การจัดสรรค่าสาธารณูปโภคที่ใช้ร่วมกัน
- การบันทึกต้นทุนวัตถุดิบที่ใช้ร่วมกันระหว่าง BOI และ Non-BOI
- การบันทึกของเสีย สินค้าชำรุด และวัตถุดิบสูญเสีย
- การบันทึกค่าใช้จ่ายเกี่ยวกับการซ่อมบำรุงเครื่องจักร
- การกระทบยอดต้นทุนการผลิตกับข้อมูลฝ่ายผลิต
- การจัดทำรายละเอียดค่าใช้จ่ายเพื่อรองรับการตรวจสอบ
- การจัดเก็บเอกสารประกอบต้นทุนและค่าใช้จ่ายอย่างเป็นระบบ
3.3 ปัญหาด้านทรัพย์สิน
- การจำหน่ายหรือเลิกใช้ทรัพย์สินก่อนครบเงื่อนไข BOI
- การโอนย้ายทรัพย์สินและผลกระทบต่อสิทธิ BOI
- การจัดทำทะเบียนทรัพย์สินไม่สอดคล้องกับงบการเงิน
- การบันทึกค่าเสื่อมราคาของทรัพย์สิน BOI และ Non-BOI
- การแยกทะเบียนทรัพย์สิน BOI และ Non-BOI
- การควบคุมทรัพย์สินที่ใช้ร่วมกันระหว่างกิจการ BOI และ Non-BOI
- การบันทึกสินทรัพย์ระหว่างก่อสร้าง (CIP) และการโอนเป็นสินทรัพย์ถาวร
- การบันทึกค่าซ่อมแซมและค่าปรับปรุงสินทรัพย์
- การตรวจนับทรัพย์สินและการกระทบยอดกับทะเบียนสินทรัพย์
- การจัดเก็บเอกสารการได้มา การโอนย้าย และการจำหน่ายทรัพย์สิน
- การติดตามสถานะเครื่องจักรและอุปกรณ์ที่ใช้ในกิจการ BOI
- ความไม่สอดคล้องระหว่างทะเบียนทรัพย์สินกับการใช้งานจริง
4.ปัญหาการนำเข้าวัตถุดิบและเครื่องจักรภายใต้สิทธิ BOI
4.1 ปัญหาด้านวัตถุดิบ
- การควบคุม Stock และ Inventory สำหรับกิจการ BOI
- การตัดสต๊อกวัตถุดิบไม่สัมพันธ์กับการผลิต
- การนำเข้าวัตถุดิบผิดเงื่อนไข BOI
- วัตถุดิบสูญหาย ของเสีย (Scrap) และเศษวัสดุจากการผลิต
4.2 ปัญหาด้านเครื่องจักร
- การใช้เครื่องจักรร่วมระหว่าง BOI และ Non-BOI
- การใช้เครื่องจักรไม่เป็นไปตามวัตถุประสงค์ของโครงการ
- การโอนย้ายเครื่องจักรโดยไม่เป็นไปตามเงื่อนไข BOI
- การเปลี่ยนแปลงหรือปรับปรุงเครื่องจักรที่ได้รับสิทธิ BOI
5.ปัญหาการจัดระบบบัญชี BOI และ Non-BOI เพื่อรองรับการใช้สิทธิ
5.1 การแยกรายได้ ต้นทุน และค่าใช้จ่ายของกิจการ BOI และ Non-BOI
5.2 การจัดสรรค่าใช้จ่ายส่วนกลางที่เหมาะสม
5.3 การจัดทำผังบัญชี (Chart of Accounts) เพื่อรองรับ BOI
5.4 การบันทึกทรัพย์สินและค่าเสื่อมราคาตามโครงการ
5.5 การกระทบยอดข้อมูลระหว่างรายงาน BOI กับงบการเงินและแบบ ภ.ง.ด. 50
6.ปัญหาการใช้สิทธิขาดทุนสะสมของกิจการ BOI
6.1 การคำนวณขาดทุนสะสม
- การแยก BOI / Non-BOI
- การคำนวณยอดขาดทุน
- การติดตามยอดคงเหลือ
6.2 การใช้สิทธิขาดทุนสะสม
- ระยะเวลาการใช้สิทธิ
- ขาดทุนที่ใช้ได้และใช้ไม่ได้
7.ประเด็นที่นักบัญชีควรรู้เมื่อผู้ตรวจสอบเข้าตรวจ
7.1 แยกกำไร/ขาดทุน BOI และ Non-BOI อย่างไร
7.2 หลักเกณฑ์การจัดสรรค่าใช้จ่ายคืออะไร
7.3 ขาดทุนที่นำมาใช้เกิดจากกิจการ BOI ทั้งหมดหรือไม่
7.4 มีเอกสารสนับสนุนการคำนวณหรือไม่
7.5 ตัวเลขในรายงาน BOI ตรงกับงบการเงินและแบบ ภ.ง.ด.50 หรือไม่
7.6 ติดตามยอดขาดทุนสะสมคงเหลืออย่างไร
8.คุณธรรม จริยธรรม และ จรรยาบรรณของผู้ประกอบวิชาชีพบัญชี
8.1 ข้อกำหนดของจรรยาบรรณ ตาม พ.ร.บ วิชาชีพบัญชี
8.2 ข้อบังคับของสภาวิชาชีพบัญชีว่าด้วยจรรยาบรรณของผู้ประกอบวิชาชีพบัญชี
8.3 คู่มือประมวลจรรยาบรรณ ของผู้ประกอบวิชาชีพบัญชี
8.4 วิวัฒนาการของจรรยาบรรณวิชาชีพในประเทศไทย
8.5 หลักการพื้นฐานของจรรยาบรรณ
|


 : InternetExplorer เวอร์ชั่น 10
ขึ้นไป
 : Firefox เวอร์ชั่น 53 ขึ้นไป
 : Chrome เวอร์ชั่น 58 ขึ้นไป